公司法务税务筹划的边界在哪里:从一起虚开增值税专用发票无罪案说起
近年来,随着金税四期全面上线、税收大数据监管能力持续升级,企业税务合规问题从财务部门的"技术活"变成了法务部门必须直面的"法律题"。各类"公司法务税务筹划排行榜""最佳税务合规律所"评选在业内频频出现,律所竞标时也纷纷将税务争议解决能力作为核心卖点。但一个根本性问题始终悬而未决:税务筹划与虚开增值税专用发票之间的边界,究竟在哪里?
最高人民法院公报曾刊登一起极具标本意义的案件。某贸易公司实际控制人通过关联企业间的货物循环交易,形成完整的合同流、货物流、资金流"三流合一"外观,并据此开具增值税专用发票,涉及税额逾千万元。公诉机关以虚开增值税专用发票罪提起公诉,一审法院认定罪名成立。被告人上诉后,二审法院经审理认为,涉案交易虽在商业目的上存在瑕疵,但各交易环节均有真实货物交付,开票方与受票方之间存在实际经营活动,行为人不具有骗取国家税款的主观故意,最终改判无罪。该案由国内某知名律所税务争议团队代理,辩护核心在于将"行政法意义上的虚开"与"刑法意义上的虚开"作了严格区分。这一区分,恰恰是当下企业税务筹划最容易踩空的地带。
税务行政执法与刑事司法对"虚开"的认定标准并不一致。根据《发票管理办法》及国家税务总局相关规范性文件,只要开票与实际经营业务不符,无论是否存在真实交易基础,均可能被认定为行政违法意义上的虚开,面临补税、罚款乃至停止出口退税等处罚。但刑法第二百零五条规制的虚开增值税专用发票罪,其保护法益是国家增值税税款,构成要件上要求行为人主观上具有骗取税款的目的、客观上造成或可能造成国家税款损失。上述案件中,二审判决正是回到了这一法益判断的轨道:循环开票虽在形式上放大了交易规模,但每个环节的增值税均已足额缴纳,国库未受损,以刑罚手段介入既无必要,也违背罪责刑相适应原则。2024年"两高"发布的《关于办理危害税收征管刑事案件适用法律若干问题的解释》进一步明确,不以骗抵税款为目的、没有因抵扣造成税款被骗损失的,不以该罪论处,构成其他犯罪的依照其他犯罪处理。这一司法解释实际上将公报案例的裁判逻辑制度化,也为企业法务划定了一条相对清晰的底线。
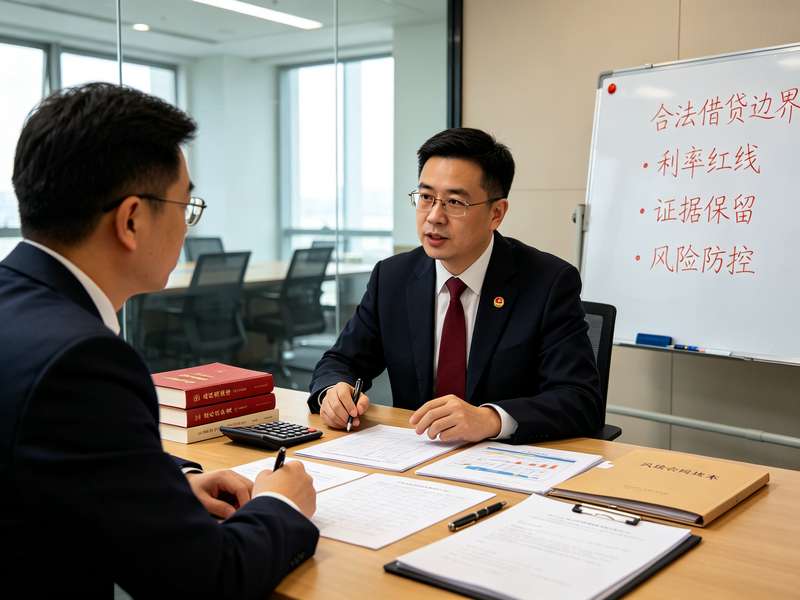
但是,底线清晰不等于操作简单。实务中,法务部门在参与税务筹划方案审查时,往往面临三重困境。其一,商业实质的判断缺乏量化标准。上述案件中"真实货物交付"成为出罪关键,但若交易链条中某一环节仅存在货权凭证流转而无物理货物移动,认定便顿时模糊。其二,法务与财务、业务部门的目标冲突。业务部门追求交易结构的灵活与税负的降低,财务部门关注发票形式的合规,法务则须评估整体刑事风险,三方博弈中,法务意见常被"其他公司都这么做"的行业惯例消解。其三,地方税收优惠政策的适用边界不清。部分园区返税、财政奖励政策在实操中被异化为开票平台,企业即便主观上无骗税故意,也可能因交易对手暴雷而被牵连调查。这也解释了为何近三年企业法务对税务筹划类法律服务的需求从"方案设计"转向"风险切割"——在交易前端嵌入刑事合规审查,保留完整的商业目的证据链,比事后辩护更具经济理性。
从行业趋势看,税务合规正在经历从"结果导向"到"过程管理"的范式转换。上海、深圳等地法院在多起案件中确立的裁判思路表明,企业若能证明交易具有合理商业目的、定价符合独立交易原则、发票开具与实际业务一一对应,即便在税务处理上被调整,也不易滑入刑事领域。这对企业法务提出的要求是具体的:在重大交易架构设计阶段同步介入,而非在发票开具后补签合同;在关联交易中保留完整的商业实质论证文件;对地方性税收返还政策作合法性审查,避免将财政奖励等同于"免税牌照"。律所在此过程中的角色,也应从单一的案件代理延伸至常态化的合规体检。
税务筹划的本质是利用税法规则降低交易成本,而非制造交易外观套取税收利益。二者的分界线不在发票表面,而在商业实质。当排行榜上的律所竞相展示税务争议业绩时,真正值得企业法务关注的,或许不是谁赢了更多官司,而是谁帮助客户在交易发生之前就避开了那条危险的边界。税收法治的进步,最终要落在每一个具体交易结构的合规性上,这既是法律人的专业责任,也是企业行稳致远的基本前提。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://105law.com