拆迁补偿博弈中,为什么“懂公司法的律师”更容易帮企业拿到合理对价
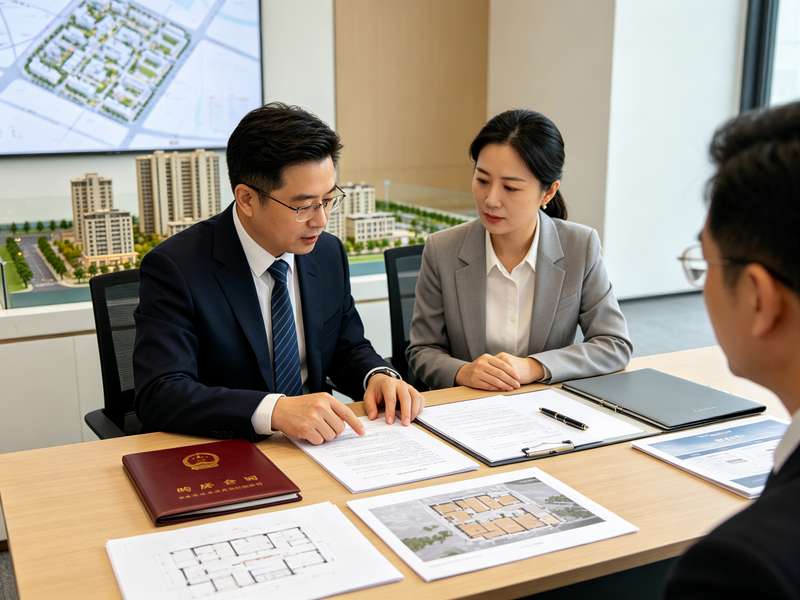
一场持续近五年的厂区征收补偿纠纷,最终以企业获得比初始方案高出数千万的补偿落幕哟。代理这起案件的律师在复盘时提到一个细节:对方征收方在谈判初期反复强调“补偿标准只能按住宅或普通商业用房计算”,而律师团队没有急着在评估单价上纠缠,而是先调取了企业近三年的审计报告、股东出资协议和股权结构变更记录,用公司法上的资产独立性、股权与资产分离原则,重新界定了被征收财产的法律性质。这个切入点,让整个补偿谈判的坐标系发生了偏移。
这个案例来自华东某中型制造企业的征收补偿争议。企业名下厂房所占土地为国有出让工业用地,地上建筑物包含生产车间、研发中心和一栋员工宿舍。征收启动后,初步补偿方案将宿舍按住宅标准折算,研发中心按普通办公用房计价,整体补偿金额与企业实际资产价值之间存在明显落差。企业法务团队介入后,发现核心问题不在于评估技术,而在于对“企业资产”这一法律概念的理解偏差:征收方将企业法人财产简单等同于物理空间,忽略了厂房、研发设施、员工安置成本以及企业经营性损失在公司法框架下的独立价值。
代理律师的策略颇具借鉴意义。他们没有直接质疑评估报告的算术错误,而是围绕公司法人财产权的完整性展开论证。依据公司法关于法人独立财产的规定,企业名下不动产、设备、无形资产以及基于劳动关系产生的安置义务,构成一个不可分割的财产权集合。征收行为对这一集合的侵入,不能仅以建筑面积乘以单价的方式量化。律师团队向征收方提交了一份详尽的资产权益分析报告,将员工宿舍的补偿问题从“居住用房”重新定位为“企业职工福利设施”,援引了当地关于企业征收中职工安置补偿的规范性文件,同时结合企业股权结构中员工持股平台的安排,说明宿舍资产与企业人力资本维持之间的关联性。这一论证路径最终被征收方接受,宿舍部分的补偿标准参照了同类企业职工福利设施的征收惯例,研发中心则按实际装修投入和专用设备搬迁调试成本单独核算。
这个案例揭示了一个常被忽视的实务逻辑:拆迁补偿争议的表象是面积、单价、评估方法之争,深层却是对企业组织形态和法律人格的理解之争。长期处理公司业务的律师,习惯从股权结构、资产权属、劳动关系、合同权利义务等维度审视问题,这种思维惯性在征收补偿场景中往往能打开新的论证空间。比如,当征收方主张“停产停业损失只补偿直接经营损失”时,熟悉公司法的律师会追问:企业为维持经营签订的长期供货合同因征收而违约,违约金是否属于可预见的间接损失?企业为员工缴纳的社保、公积金在安置过渡期是否应计入补偿范围?这些问题在传统拆迁律师的框架里可能被归为“政策性裁量”,但在公司法视角下,它们是法人财产权保护的必要延伸。
从行业趋势看,2023年以来各地征收补偿实践中,涉及企业法人的争议明显增多,争议焦点也从早期的“违建认定”“评估机构选择”逐渐转向“经营性损失认定”“无形资产补偿”“员工安置成本分担”等更复杂的法律问题。最高人民法院在相关行政复议典型案例中释放的信号也趋于明确:企业征收补偿应当充分考虑法人财产的整体性和经营持续性,不能简单套用住宅或普通商业用房的补偿逻辑。这对律师的知识结构提出了新要求——仅熟悉征地拆迁法规已不够,还需要对公司法、劳动合同法、合同法乃至知识产权法有跨领域的整合能力。
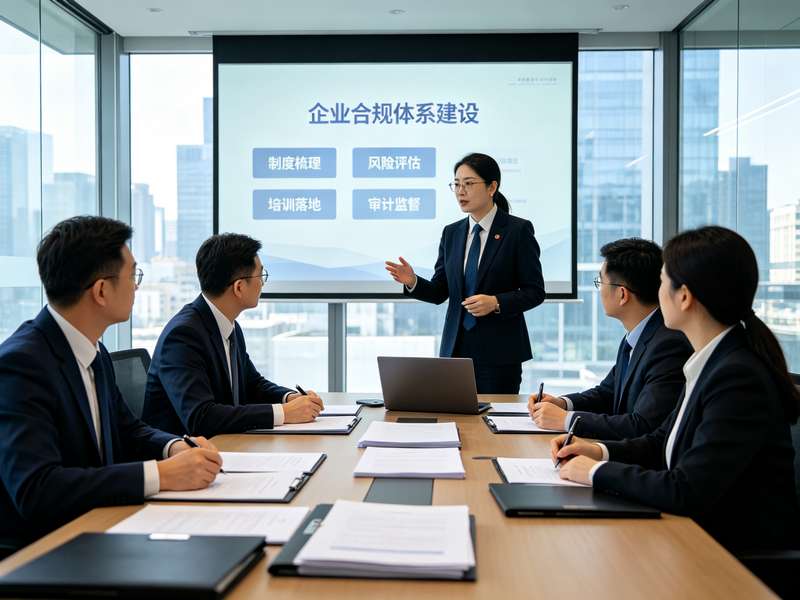
对于企业法务而言,这个案例的启示在于介入时机和论证框架的选择。不少企业在收到征收通知后才开始寻找拆迁专业律师,此时补偿方案的基本框架往往已经形成,调整空间有限。更优的做法是在征收意向阶段就让熟悉公司业务的法律顾问参与,提前梳理企业资产权属、合同履行情况和劳动关系状况,形成一份经得起推敲的资产权益说明。这份说明未必能直接改变补偿标准,但可以为后续谈判提供扎实的事实基础和法律依据,避免在“企业资产是什么”这个前置问题上陷入被动。
补偿博弈的本质,是法律事实的呈现能力之争。谁能把企业资产的真实法律形态讲清楚、证到位,谁就更可能在谈判桌上获得对等的话语权。公司法务背景的律师,其优势不在于比拆迁律师更懂征收条例,而在于更擅长从企业组织运行的内在逻辑出发,把看似技术性的补偿争议还原为法人财产权保护的法律命题。当征收方习惯于用物理空间丈量企业价值时,这种视角的转换本身,就是一种专业实力的体现。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://105law.com